11月1日,10月新能源销量陆续揭榜。虽然榜单还在持续更新中,但已经公布的数据足够看清这个月的市场底色:零跑单月再破10万、登顶新势力销冠;小鹏、小米双双跨过5万门槛;而理想、极氪、深蓝、蔚来、鸿蒙智行则挤在 3 万上下的胶着区间。下面逐家拆解。
零跑:106127台,断层式领先,还有后手
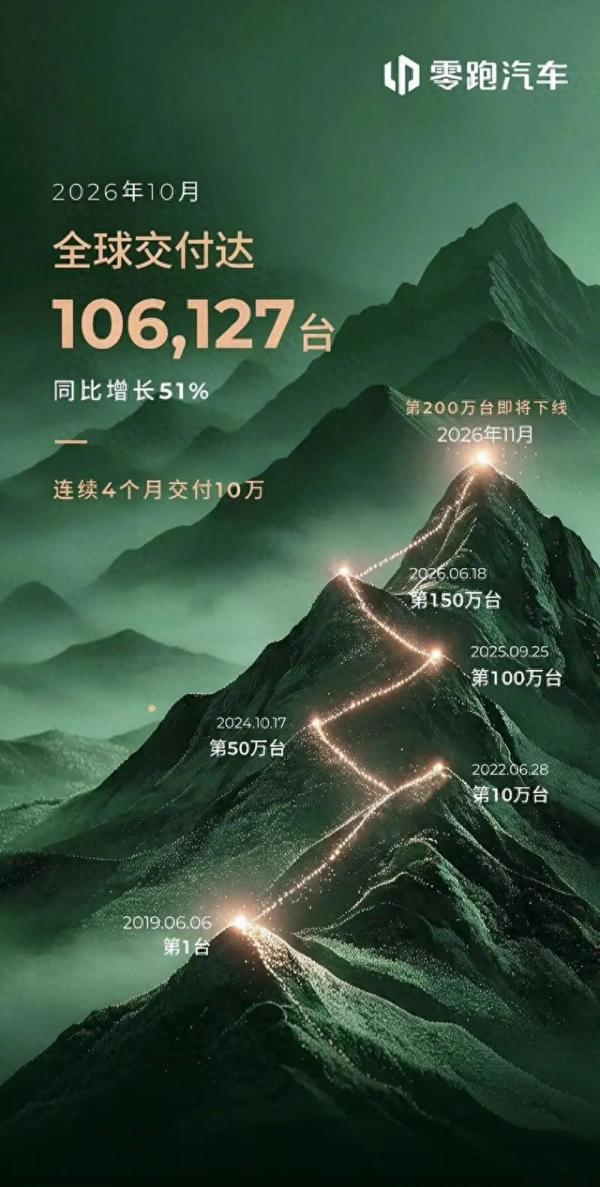
零跑10月全球交付106127台,同比增长51%,连续4个月破10万。这是目前新势力里唯一稳定站在六位数门槛上的品牌,断层式领跑。关键节点很说明问题:从2019年6月第1台下线,到2026年6月第150万台,再到11月第200万台即将下线,增长曲线几乎没有拐点。零跑靠的是 “半价平替” 策略 + 性价比B系列,吃透了最庞大的主流家用需求。它的天花板还没到 —— 只要产能跟得上,这个体量短期很难被撼动。
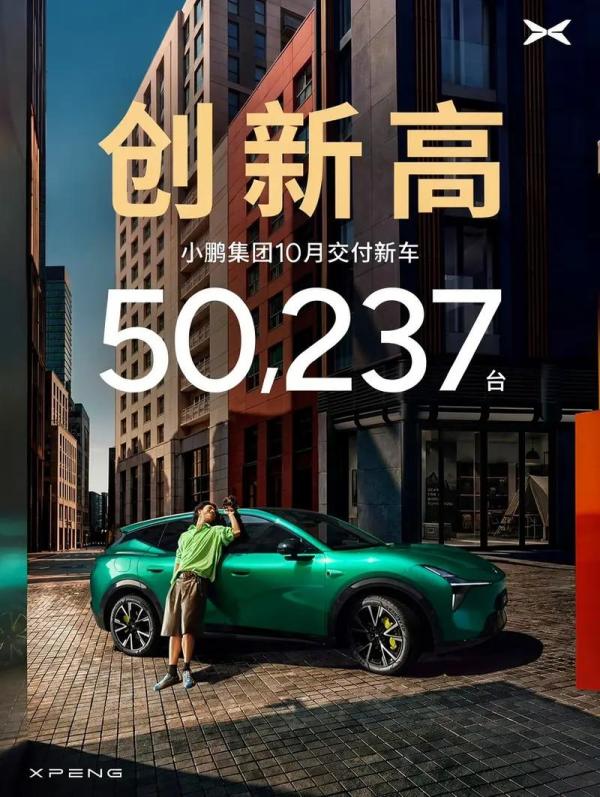
小鹏集团10月交付50237台,首次稳站5万大关。从MONA M03到MONA L05,小鹏把高阶智驾下放到10万级,用 “技术平权” 换来了销量爆发。这条路走得对 —— 智驾是它的护城河,价格打下来后,用户规模自然上来。5万+的平台能站稳,说明小鹏已经从 “叫好不叫座” 彻底翻身。
小米:超50000台,爆款势能仍在释放
小米10月交付规模超50000台,和 “YU7 现象” 直接挂钩。单车型爆款能带出这个量,核心是极强的流量变现能力和产品定义力。但要提醒一句:小米目前高度依赖单一爆款,SU7/YU7之外还没有第二增长曲线,小米澎程销量依旧缓慢爬坡,未来能否持续,要看产品线能否跟上。
蔚来:34246台,品牌护城河与规模瓶颈并存
蔚来10月交付34246台。换电网络 + 服务体验是它最深的护城河,但3.4万的水平也暴露了规模瓶颈 —— 高端纯电基本盘有限,乐道、萤火虫多品牌战略还在爬坡期。蔚来不缺忠实用户,缺的是把服务优势转化为更大销量的路径。
鸿蒙智行:3.537台,问界领衔、集团作战
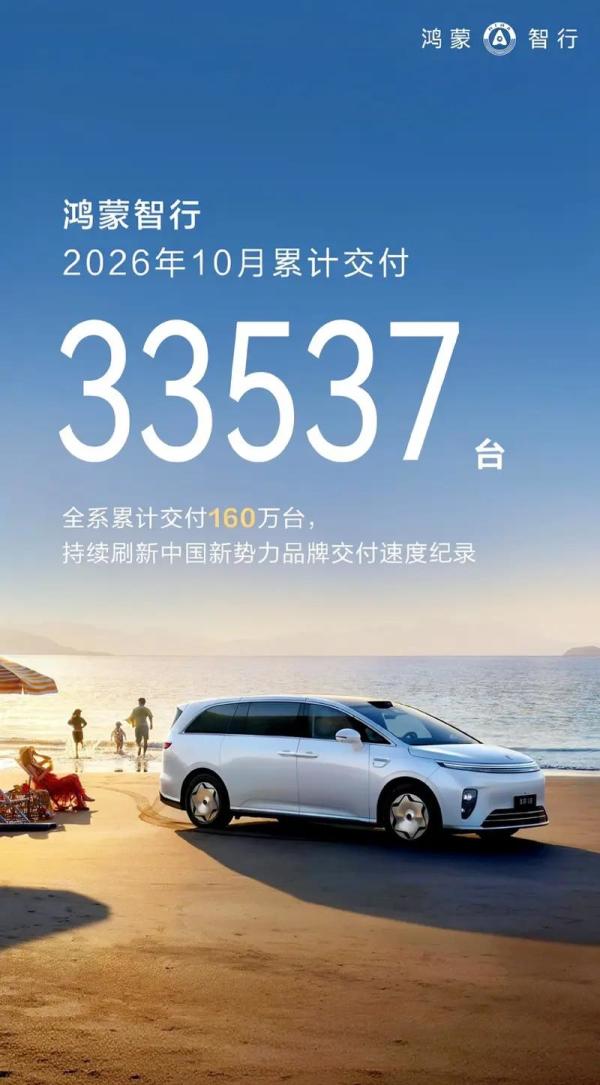
鸿蒙智行10月交付33537台,覆盖问界、智界、享界多品牌。华为ads + 鸿蒙座舱的组合在高端市场号召力强,但集团内部多品牌需要避免内耗,单品突破向集团整体放量的转化仍需观察。
深蓝:32602台,增程 + 性价比的下沉红利
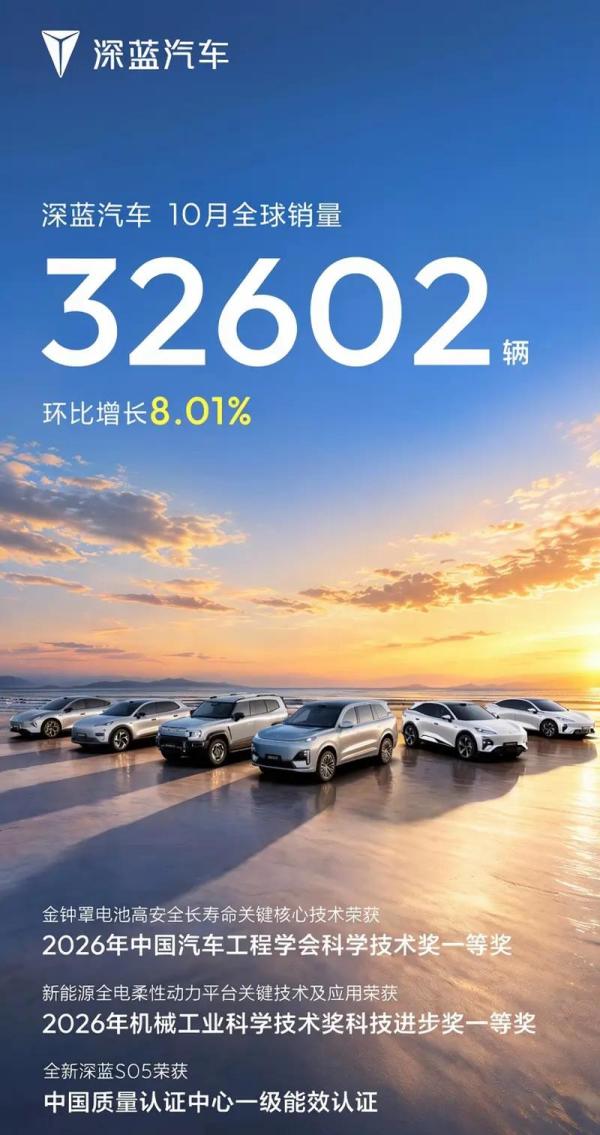
深蓝10月全球销量32602 台。增程路线 + 亲民定价,让它在一二线和下沉市场都吃得开。深蓝是传统大厂转身新能源的优等生,凭借长安体系背书,后续增长韧性值得期待。
极氪:32483台,高端纯电的稳定输出
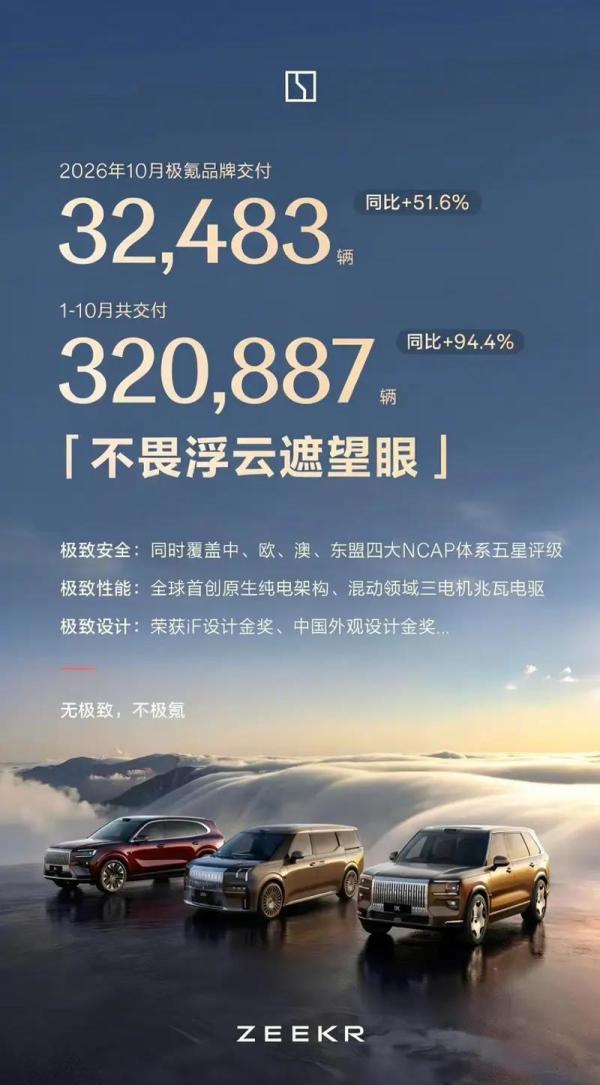
极氪10月交付32483台,在纯电高端领域保持稳定。不过极氪目前正处产品调整期,7X、009、001多线并进,能否在小米、智己的夹击下守住份额,是接下来的看点。
理想:29025台,被 “对标车型” 分流明显
理想10月交付29025台,在一众3万+品牌里略显吃力。L系列被大量 “对标理想” 的车型分流,增程赛道越来越拥挤,而纯电M系列尚在爬坡。理想的 “舒适区” 正被侵蚀,需要新的产品故事。
榜单未完,几个信号值得关注
除了上述品牌,比亚迪、吉利银河等未公布,榜单仍在持续更新中,后续数字会补上。但已出的数据已给出清晰信号:第一,零跑的量是现象级的;第二,小鹏、小米的5万销量说明 “技术 / 流量驱动” 成为新主流打法;第三,理想、极氪这些曾经的头部,正在被后来者紧逼,竞争烈度肉眼可见地上升了。
推荐阅读:
- 随机文章
- 热门文章
- 热评文章
- 真正的大六座SUV该是什么样子?看深蓝S09就知道了
- 中国吉利,走向世界!五大体系布局,吉利稳了!
- 吉利银河M9,能做9系大SUV中的“价格屠夫”吗?
- 银河A7申报图曝光!搭载雷神EM-i超级电混,全新设计!
- 1500km极限长测挑战成功 一汽奔腾悦意07即将上市
- 红旗天工05高功率版申报图曝光!定位中型轿车
- 受缺陷调查影响,奥迪召回超13万台车辆,主动担责还是被动响应
- 十万热爱·共同解答,方程豹汽车10万台交付达成